Oleh: Andriyanto*
Setiap musim hujan, banjir rob merendam kawasan pesisir utara Jawa. Setiap kali kemarau panjang tiba, petani menghadapi risiko gagal panen dan kebakaran lahan menyelimuti langit dengan asap. Bencana hidrometeorologis semacam ini bukan sekadar persoalan cuaca. Bencana tersebut juga menimbulkan beban ekonomi yang harus ditanggung negara karena biaya tanggap darurat, perbaikan infrastruktur, dan pemulihan ekonomi masyarakat bersumber dari anggaran publik.
Pada saat yang sama, Indonesia telah berkomitmen menurunkan emisi gas rumah kaca sebesar 31,89 persen dengan upaya sendiri dan 43,20 persen dengan dukungan internasional pada 2030 melalui dokumen Enhanced Nationally Determined Contribution (Enhanced NDC). Komitmen tersebut membutuhkan pembiayaan dalam jumlah besar. Pemerintah memperkirakan kebutuhan pembiayaan mencapai sekitar Rp4.000 triliun, jumlah yang tidak mungkin sepenuhnya ditanggung oleh anggaran pendapatan dan belanja negara (APBN).
Dunia juga bergerak cepat. Uni Eropa menerapkan Carbon Border Adjustment Mechanism (CBAM), yaitu mekanisme penyesuaian karbon di perbatasan yang membebankan biaya karbon pada barang impor tertentu. Bagi eksportir Indonesia, kebijakan ini berarti produk dengan intensitas karbon tinggi berpotensi menghadapi biaya tambahan ketika memasuki pasar Eropa.
Tanpa kebijakan karbon domestik yang kredibel, Indonesia berisiko menghadapi beban biaya karbon di pasar internasional. Padahal, penerimaan dari kebijakan karbon di dalam negeri dapat dimanfaatkan untuk mendukung pembiayaan transisi menuju ekonomi rendah karbon.
Kerangka pemikiran mengenai persoalan tersebut dapat ditemukan dalam kajian Wibowo dan Rasji (2023) yang diterbitkan dalam Jurnal Pajak Indonesia. Mereka menjelaskan bahwa pajak lingkungan bertumpu pada prinsip pencemar membayar, dengan penerimaan yang dapat diarahkan untuk mendukung pelestarian lingkungan.
Kebijakan tersebut dapat diterapkan melalui dua pendekatan, yaitu menaikkan harga produk yang menimbulkan pencemaran atau memberikan insentif perpajakan kepada produsen yang mengembangkan produk lebih ramah lingkungan.
Margono dan rekan-rekan (2022) menambahkan bahwa tujuan utama pajak karbon bukan sekadar meningkatkan penerimaan APBN, melainkan juga menjadi instrumen pengendalian perubahan iklim yang sejalan dengan prinsip pencemar membayar.
Secara sederhana, kebijakan fiskal hijau merupakan upaya negara menggunakan instrumen perpajakan, belanja, dan pembiayaan untuk membebankan biaya kerusakan lingkungan kepada pihak yang menimbulkannya sekaligus mengarahkan sumber daya ke kegiatan ekonomi yang lebih ramah lingkungan.
Pembahasan dalam artikel ini merujuk pada buku ajar Kebijakan Fiskal dan Finansial: Menjaga Stabilitas Ekonomi di Tengah Risiko Global dan Transisi Hijau karya Andhika Wahyudiono, khususnya Bab 5 tentang Kebijakan Fiskal Hijau dan Respons terhadap Perubahan Iklim serta Subbab 5.2 tentang Instrumen Fiskal untuk Dekarbonisasi: Pajak Karbon dan Perdagangan Emisi (Emissions Trading System).
Subbab tersebut dipilih karena pajak karbon dan perdagangan emisi merupakan instrumen yang berkaitan erat dengan persoalan utama tulisan ini, yaitu bagaimana negara menetapkan harga atas emisi agar pelaku usaha terdorong mengubah perilakunya.
Uraian mengenai dasar hukum pajak karbon, tarif yang relatif rendah, serta kebutuhan akan sistem pengukuran emisi yang terpadu pada bagian berikutnya merupakan penerapan kerangka tersebut dalam konteks Indonesia dengan mempertimbangkan aspek tata kelola.
Pintu masuk hukumnya sebenarnya telah tersedia. Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, khususnya Bab VI, memberikan landasan bagi penerapan pajak karbon. Pajak tersebut dikenakan atas emisi karbon yang berdampak negatif terhadap lingkungan hidup, dengan tarif minimum sebesar Rp30 per kilogram karbon dioksida ekuivalen.
Kebijakan ini memiliki tiga tujuan utama, yaitu mengubah perilaku pelaku usaha, mendorong investasi rendah karbon, dan meningkatkan penerimaan negara.
Namun, rencana penerapan pajak karbon pada April 2022 mengalami penundaan. Salah satu alasannya adalah perlunya kesiapan pasar karbon dan penyempurnaan regulasi pendukung. Tarif yang ditetapkan juga tergolong rendah dibandingkan dengan tarif di sejumlah negara lain.
Akibatnya, pelaku usaha belum memperoleh sinyal harga karbon yang cukup kuat untuk memengaruhi keputusan investasi jangka panjang mereka.
Lalu, apa yang menghambat pelaksanaan kebijakan fiskal hijau di Indonesia?
Jika ditinjau dari perspektif administrasi publik, persoalan utamanya tidak hanya terletak pada ketentuan hukum atau besaran tarif, tetapi juga pada tata kelola. Teori tata kelola kolaboratif (collaborative governance) yang dikembangkan oleh Ansell dan Gash (2008) menjelaskan bahwa persoalan publik yang kompleks hanya dapat diselesaikan apabila pemerintah, pelaku usaha, dan masyarakat bekerja sama melalui proses yang terbuka, dilandasi kepercayaan, serta berorientasi pada tujuan bersama.
Perubahan iklim merupakan contoh nyata persoalan yang membutuhkan pendekatan tersebut. Pajak karbon tidak hanya menjadi urusan Kementerian Keuangan, tetapi juga berkaitan dengan kementerian yang menangani lingkungan hidup, energi, dan perindustrian, pemerintah daerah, pelaku industri, lembaga keuangan, serta masyarakat sipil.
Ketika setiap pihak bekerja dengan data, target, dan kepentingannya sendiri, kebijakan yang tersusun rapi di atas kertas dapat mengalami hambatan dalam pelaksanaannya.
Hambatan lainnya juga belum sepenuhnya teratasi.
Pertama, sistem pengukuran, pelaporan, dan verifikasi emisi (measurement, reporting, and verification atau MRV) belum sepenuhnya terpadu. Kondisi ini menyulitkan upaya memastikan besaran emisi yang sebenarnya dilepaskan dan jumlah emisi yang berhasil dikurangi. Tanpa data yang dapat dipercaya, pelaksanaan pajak karbon dan perdagangan emisi berpotensi menghadapi persoalan transparansi dan akuntabilitas.
Kedua, penandaan anggaran iklim (climate budget tagging) telah diterapkan oleh pemerintah pusat sejak 2016. Namun, keterkaitannya dengan perencanaan dan penganggaran di daerah masih perlu diperkuat.
Ketiga, ketergantungan pada energi fosil dan besarnya subsidi energi dapat melemahkan sinyal harga yang hendak disampaikan melalui pajak karbon. Kebijakan pengendalian emisi akan sulit berjalan optimal apabila instrumen fiskal yang satu mendorong pengurangan emisi, sementara instrumen lainnya masih mendukung konsumsi energi beremisi tinggi tanpa disertai langkah transisi yang memadai.
Keempat, pembiayaan hijau, seperti sukuk hijau, perlu terus diperluas dan dipastikan tepat sasaran. Pada 2018, Indonesia menjadi negara pertama yang menerbitkan sukuk hijau negara di pasar sukuk global. Pengalaman tersebut merupakan modal penting untuk mengembangkan pembiayaan bagi kegiatan yang mendukung perlindungan lingkungan dan pengendalian perubahan iklim.
Tanpa pembenahan pada keempat aspek tersebut, instrumen fiskal secanggih apa pun akan sulit menghasilkan dampak nyata.
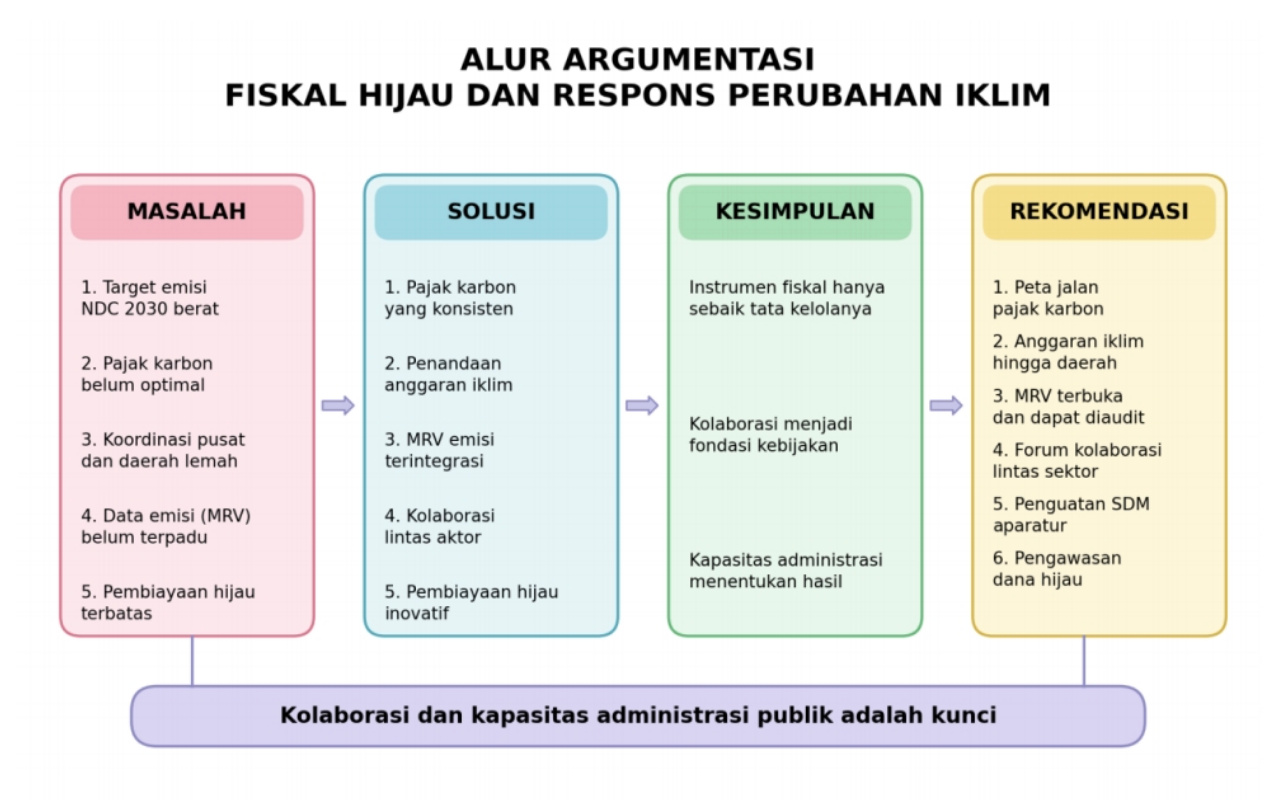
Agar hubungan antara persoalan, solusi, kesimpulan, dan rekomendasi lebih mudah dipahami, artikel ini dapat dilengkapi dengan bagan yang memetakan alur argumentasinya. Bagan tersebut menunjukkan keterkaitan antara pelaksanaan pajak karbon yang belum optimal, data emisi yang belum terpadu, dan koordinasi antarpemangku kepentingan yang masih perlu diperkuat.
Dari keterkaitan tersebut, muncul kebutuhan akan solusi yang bertumpu pada data dan tata kelola, bukan sekadar imbauan.
Bagan tersebut dapat memperlihatkan bahwa persoalan perubahan iklim tidak cukup diatasi dengan menaikkan tarif pajak atau menambah anggaran. Bagian masalah memuat lima hambatan yang saling berkaitan, sedangkan bagian solusi menunjukkan berbagai instrumen yang telah tersedia atau dapat dikembangkan, mulai dari penerapan pajak karbon yang konsisten hingga penguatan kolaborasi lintas sektor.
Bagian kesimpulan menegaskan bahwa efektivitas instrumen fiskal sangat bergantung pada kualitas tata kelola yang mendukung pelaksanaannya. Sementara itu, bagian rekomendasi memuat enam langkah yang dapat ditempuh secara bertahap.
Dengan demikian, kebijakan fiskal hijau harus dipahami sebagai agenda jangka panjang yang memerlukan konsistensi kebijakan, bukan sekadar program yang bergantung pada satu tahun anggaran.
Kesimpulannya, kebijakan fiskal hijau merupakan instrumen strategis bagi Indonesia untuk menghadapi krisis iklim sekaligus mempertahankan daya saing ekonomi. Undang-Undang Harmonisasi Peraturan Perpajakan telah menyediakan landasan hukum bagi penerapan pajak karbon. Namun, keberadaan regulasi saja tidak cukup.
Keberhasilan kebijakan tersebut ditentukan oleh kemampuan pemerintah membangun sistem data emisi yang dapat dipercaya, menyelaraskan kebijakan pemerintah pusat dan daerah, serta mendorong dunia usaha dan masyarakat bergerak menuju tujuan yang sama.
Ada enam rekomendasi yang dapat dipertimbangkan.
Pertama, pemerintah perlu menetapkan peta jalan pajak karbon yang memuat jadwal penerapan, cakupan sektor, dan arah tarif yang dapat diprediksi. Kepastian tersebut diperlukan agar pelaku usaha dapat merencanakan investasi jangka panjang.
Kedua, penandaan anggaran iklim perlu diperluas hingga tingkat daerah dan dikaitkan dengan mekanisme transfer fiskal berbasis kinerja lingkungan yang terukur dan adil.
Ketiga, pemerintah perlu membangun sistem pengukuran, pelaporan, dan verifikasi emisi yang terpadu, transparan, serta dapat diaudit oleh publik.
Keempat, forum kolaborasi lintas sektor perlu diperkuat dengan mandat dan pembagian tanggung jawab yang jelas. Forum tersebut perlu melibatkan pemerintah, akademisi, dunia usaha, dan masyarakat sipil.
Kelima, kompetensi aparatur pemerintah pusat dan daerah dalam mengelola anggaran serta pajak hijau perlu ditingkatkan. Peningkatan kapasitas ini penting agar kebijakan dapat dilaksanakan secara efektif dan sesuai dengan tujuan yang telah ditetapkan.
Keenam, pengawasan dan pelaporan publik atas penggunaan dana hijau perlu diperkuat, termasuk terhadap hasil penerbitan sukuk hijau. Langkah tersebut diperlukan untuk menjaga transparansi, akuntabilitas, dan kepercayaan masyarakat.
Perubahan iklim tidak akan menunggu sampai birokrasi selesai berbenah. Pemerintah, DPR, dunia usaha, dan masyarakat perlu bergerak ke arah yang sama. Kebijakan fiskal hijau bukan sekadar beban tambahan bagi perekonomian, melainkan investasi untuk memastikan generasi mendatang mewarisi lingkungan yang layak huni.
* Mahasiswa Universitas 17 Agustus 1945 Banyuwangi
Simak berita terbaru dan kabar terbaru melalui Google News harianjatim.com. Ikuti terus update topik ini dan notifikasi penting di Aplikasi Harianjatim.com.