
Oleh: Lina Afi Fathurrokhma*
Dana Moneter Internasional (IMF) baru saja mengeluarkan peringatan bahwa rata-rata utang publik global diproyeksikan segera menyentuh angka 100 persen dari Produk Domestik Bruto (PDB) dunia. Lonjakan imbal hasil obligasi pemerintah di berbagai belahan dunia semakin memperberat beban tersebut dan menciptakan tekanan fiskal yang belum pernah terjadi sebelumnya.
Di dalam negeri, meskipun defisit Anggaran Pendapatan dan Belanja Negara (APBN) Indonesia dinilai masih berada dalam batas aman sesuai ketentuan perundang-undangan, realisasi belanja untuk membayar bunga utang terus meningkat hingga menyerap porsi signifikan dari total belanja negara. Ketika sebagian besar penerimaan negara digunakan untuk membayar bunga utang masa lalu, ruang fiskal untuk membiayai pembangunan infrastruktur, pendidikan, dan kesehatan otomatis menjadi semakin terbatas. Inilah paradoks konsolidasi fiskal yang sedang dihadapi Indonesia. Utang global yang terus membengkak secara perlahan mulai mengancam keberlanjutan ekonomi domestik apabila tidak diantisipasi melalui disiplin fiskal yang ketat.
Persoalan ini dibahas dalam buku Kebijakan Fiskal dan Finansial: Menjaga Stabilitas Ekonomi di Tengah Risiko Global dan Transisi Hijau karya Andhika Wahyudiono. Bab 2, yang membahas Dinamika Utang Publik Global dan Keberlanjutan Fiskal, khususnya Subbab 2.4 tentang Dampak Kenaikan Suku Bunga terhadap Beban Utang, menjadi salah satu rujukan penting. Subbab tersebut menegaskan bahwa kenaikan suku bunga global secara agresif akan langsung meningkatkan biaya pinjaman baru dan mempersulit pembiayaan kembali utang lama (refinancing). Ketergantungan pada utang di tengah tren suku bunga tinggi hanya akan memperbesar risiko fiskal dan memperlebar defisit anggaran. Oleh karena itu, pengelolaan beban bunga secara hati-hati sangat penting untuk menjaga struktur APBN agar tetap sehat dan berkelanjutan dalam jangka panjang.
Pemerintah sebenarnya telah menyiapkan instrumen hukum untuk menjaga keberlanjutan fiskal dan mengendalikan laju utang publik. Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara hadir sebagai landasan untuk menjaga ketahanan fiskal dan mencegah Indonesia terjerumus ke dalam krisis utang yang ekstrem. Undang-undang ini menetapkan batas defisit anggaran APBN maksimal sebesar 3 persen dari PDB dan rasio utang pemerintah maksimal sebesar 60 persen dari PDB. Tujuannya jelas, yaitu mewujudkan pengelolaan keuangan negara yang aman, kredibel, dan berkeadilan bagi generasi mendatang. Namun, upaya menjaga ketahanan fiskal tersebut kini menghadapi tantangan berat di tengah ketidakpastian global.
Data Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko Kementerian Keuangan menunjukkan bahwa meskipun rasio utang Indonesia saat ini masih berada di bawah ambang batas hukum sebesar 60 persen, tren pembayaran bunga utang terus meningkat akibat tekanan suku bunga global. Kenaikan biaya utang ini menyebabkan porsi anggaran yang seharusnya dialokasikan untuk stimulus ekonomi domestik semakin tergerus. Artinya, ruang fiskal yang tertekan akibat dinamika global belum sepenuhnya dapat diimbangi dengan peningkatan efisiensi belanja negara.
Pembatasan yang diatur dalam Undang-Undang Keuangan Negara belum cukup kuat untuk menahan peningkatan beban bunga apabila tidak disertai strategi konsolidasi fiskal yang lebih agresif. Keberlanjutan fiskal hanya dapat terwujud apabila pertumbuhan penerimaan negara mampu melampaui pertumbuhan penambahan utang baru.
Mengapa hal ini terjadi? Dalam kerangka administrasi publik, persoalannya bukan sekadar bertambahnya nominal utang, melainkan juga kapasitas tata kelola risiko fiskal itu sendiri. Teori akuntabilitas publik yang dikembangkan dalam konsep New Public Management menjelaskan bahwa pengelolaan keuangan negara modern harus menekankan efisiensi belanja dan akuntabilitas hasil (outcome accountability).
Banyak birokrasi pemerintahan masih menghadapi keterbatasan dalam melakukan proyeksi risiko, belum terintegrasinya sistem mitigasi tekanan fiskal, serta keterbatasan kapasitas sumber daya manusia yang responsif terhadap dinamika pasar keuangan global. Inilah kesenjangan antara amanat Undang-Undang Keuangan Negara untuk menjaga batas aman utang dan kapasitas administrasi publik dalam mengelola risiko pembiayaan yang perlu segera dijembatani.
Persoalannya juga bukan semata-mata mengenai ketersediaan dana, melainkan menyangkut tata kelola. Prinsip good governance yang dikemukakan oleh United Nations Development Programme (UNDP) menuntut pemerintah untuk bersikap transparan, akuntabel, dan responsif dalam memublikasikan profil utang serta alokasi pemanfaatannya kepada publik demi membangun kepercayaan pasar.
Selain itu, teori principal-agent yang dikembangkan oleh Jensen dan Meckling menegaskan adanya asimetri informasi antara pemerintah sebagai agen dan masyarakat atau investor sebagai prinsipal. Pemerintah sering kali memiliki informasi yang lebih banyak mengenai risiko fiskal internal. Oleh karena itu, sistem pengawasan pembiayaan harus dibangun secara lebih transparan dan ketat agar terhindar dari risiko moral hazard dalam penarikan utang baru.
Sementara itu, tata kelola digital (digital governance) menawarkan solusi melalui integrasi data utang, pelaporan Surat Berharga Negara (SBN) secara waktu nyata (real-time), serta transparansi arus kas negara dalam satu ekosistem digital.
Beberapa hambatan struktural juga belum terselesaikan. Struktur APBN masih rentan terhadap fluktuasi ekonomi global karena porsi belanja wajib (mandatory spending) yang sangat besar dan kaku. Sebagian besar pembiayaan utang baru juga masih terserap untuk menutup defisit yang dipengaruhi oleh program penyaluran subsidi energi yang belum tepat sasaran. Tanpa pembenahan mendasar terhadap kapasitas administrasi publik dalam mengelola risiko keuangan dan reformasi struktural belanja, berbagai upaya konsolidasi fiskal untuk menekan laju utang berisiko tidak memberikan hasil optimal.
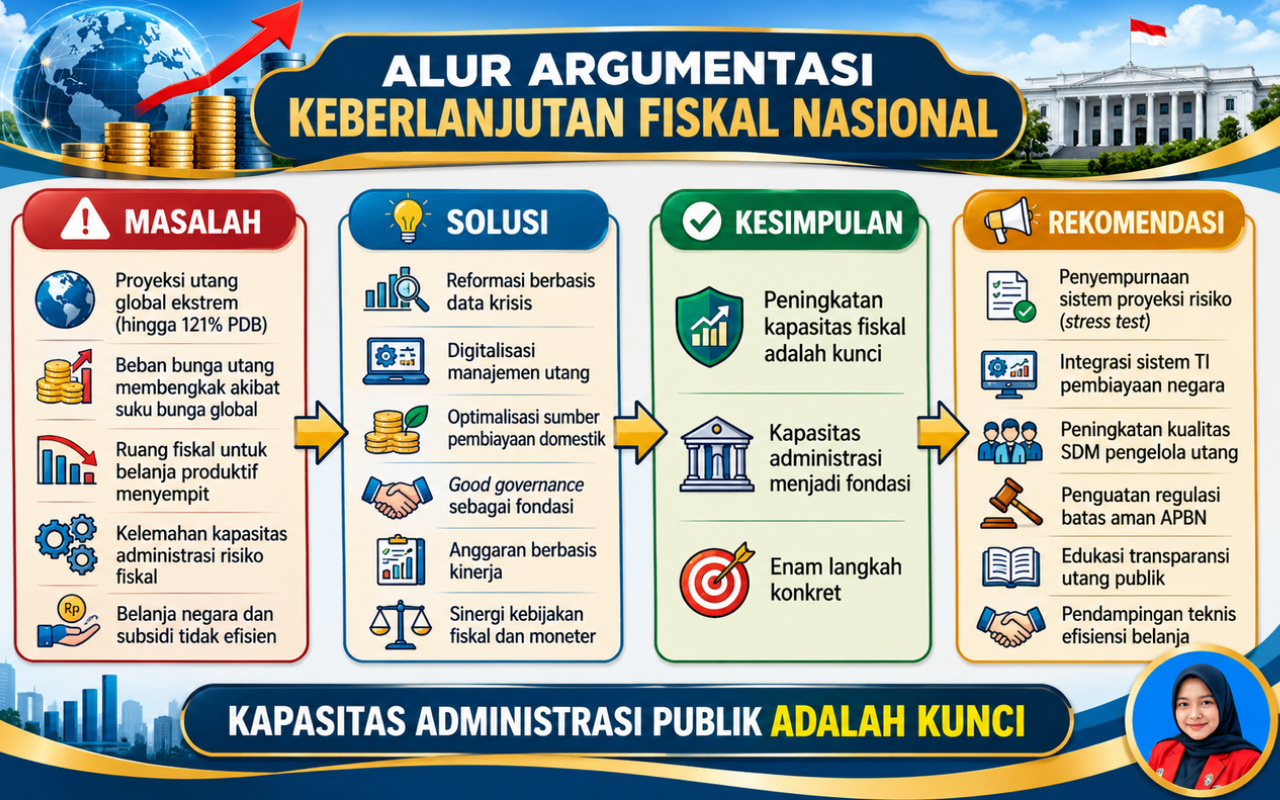
Untuk memahami keterkaitan antara permasalahan, solusi, kesimpulan, dan rekomendasi secara lebih utuh, berikut disajikan bagan terstruktur yang merangkum alur argumentasi artikel ini. Bagan tersebut memperlihatkan bagaimana proyeksi tingginya risiko utang global, amanat Undang-Undang Keuangan Negara, dan kapasitas administrasi publik yang belum memadai saling berkaitan. Berdasarkan keterkaitan tersebut, solusi yang ditawarkan bukan sekadar imbauan, melainkan langkah konkret yang berlandaskan data dan tata kelola.
Bagan di atas menegaskan bahwa persoalan keberlanjutan fiskal tidak dapat diselesaikan hanya dengan membatasi nominal penarikan utang. Diperlukan pembenahan menyeluruh terhadap kapasitas administrasi publik, mulai dari manajemen risiko hingga efisiensi belanja di setiap sektor pemerintahan.
Bagian permasalahan menunjukkan betapa rentannya fondasi fiskal Indonesia ketika berhadapan dengan gejolak suku bunga global. Bagian solusi memperlihatkan bahwa Undang-Undang Keuangan Negara telah memberikan rambu-rambu pembatasan, tetapi kapasitas administrasi birokrasi dalam memitigasi risiko keuangan belum sepenuhnya memadai. Bagian kesimpulan menegaskan bahwa ketahanan fiskal jangka panjang bertumpu pada kapasitas administrasi publik yang adaptif dan akuntabel. Sementara itu, bagian rekomendasi menawarkan enam langkah konkret yang saling berkaitan dan dapat dilaksanakan secara bertahap.
Dengan memahami keterkaitan tersebut, pembaca dapat melihat bahwa reformasi pengelolaan utang dan fiskal bukanlah proyek jangka pendek, melainkan investasi jangka panjang bagi kemandirian bangsa.
Pada akhirnya, keberlanjutan fiskal dan ketahanan ekonomi Indonesia bertumpu pada kemampuan mengelola risiko utang publik global dan mengurangi ketergantungan terhadap pembiayaan luar negeri. Undang-Undang Keuangan Negara merupakan instrumen hukum yang tepat untuk memperkuat pertahanan fiskal nasional. Namun, keberadaan undang-undang saja tidak cukup. Hal yang dibutuhkan adalah kapasitas administrasi publik yang memadai dalam melakukan mitigasi risiko makroekonomi, tata kelola utang yang transparan, serta sinergi kebijakan yang erat antara otoritas fiskal dan moneter.
Adapun rekomendasi konkret yang dapat dilakukan adalah sebagai berikut.
Pertama, mempercepat reformasi manajemen risiko pembiayaan berbasis digital dengan menyempurnakan sistem pengujian ketahanan (stress test) yang terintegrasi di Kementerian Keuangan.
Kedua, meningkatkan kapasitas aparatur sipil negara yang mengelola pembiayaan publik, termasuk menyediakan sistem teknologi informasi pembiayaan negara yang modern guna mengantisipasi volatilitas suku bunga global.
Ketiga, mengoptimalkan pasar surat utang domestik serta mendiversifikasi sumber pembiayaan nonutang guna mengurangi ketergantungan terhadap modal asing.
Keempat, memperkuat penerapan batas aman APBN melalui disiplin konsolidasi fiskal yang ketat agar rasio utang tidak mendekati ambang batas maksimal.
Kelima, meningkatkan edukasi publik mengenai transparansi pemanfaatan utang negara dan hasil pembangunan yang dibiayainya guna membangun kepercayaan pasar.
Keenam, melakukan pendampingan teknis dalam meningkatkan efisiensi belanja negara agar anggaran tidak habis untuk membiayai subsidi yang tidak tepat sasaran, tetapi dapat dialokasikan secara optimal ke sektor-sektor produktif.
Pemerintah, DPR, dan seluruh elemen bangsa harus bergerak bersama. Menjaga keberlanjutan fiskal bukan lagi sekadar pilihan, melainkan keharusan apabila Indonesia ingin tetap berdiri kokoh di tengah badai krisis utang global. Kesadaran untuk mengawal efisiensi belanja negara dan transparansi tata kelola keuangan nasional harus menjadi langkah awal. Dengan demikian, seluruh elemen bangsa turut berkontribusi dalam membangun fondasi ekonomi Indonesia yang lebih kuat, tangguh, dan mandiri.
* Mahasiswa Fakultas Ilmu Sosial dan Ilmu Politik, Universitas 17 Agustus 1945 Banyuwangi
Simak berita terbaru dan kabar terbaru melalui Google News harianjatim.com. Ikuti terus update topik ini dan notifikasi penting di Aplikasi Harianjatim.com.
