Oleh: Maharani Aulia Shadat*
Pembangunan ekonomi sering kali diikuti dengan meningkatnya kebutuhan energi dan aktivitas industri yang berpotensi menghasilkan emisi gas rumah kaca. Pada 2024, emisi gas rumah kaca Indonesia tercatat sekitar 1,49 miliar ton CO₂e, dengan sektor energi sebagai penyumbang terbesar. Kondisi tersebut menunjukkan pentingnya kebijakan yang mampu menyeimbangkan pertumbuhan ekonomi dan perlindungan lingkungan.
Salah satu upaya untuk mengatasi persoalan tersebut adalah melalui kebijakan fiskal hijau, seperti pajak karbon dan perdagangan emisi (Emissions Trading System/ETS). Di sisi lain, anggaran negara juga perlu diarahkan untuk mendukung energi bersih dan mengurangi dampak perubahan iklim. Persoalannya, apakah kebijakan pajak dan anggaran yang ada sudah cukup efektif untuk mengendalikan polusi? Pertanyaan ini penting untuk dikaji agar fiskal hijau tidak sekadar menjadi kebijakan di atas kertas, tetapi juga mampu mendorong pengurangan emisi dan pembangunan berkelanjutan di Indonesia.
Permasalahan tersebut dibahas dalam buku Kebijakan Fiskal dan Finansial: Menjaga Stabilitas Ekonomi di Tengah Risiko Global dan Transisi Hijau karya Andhika Wahyudiono. Pembahasan terdapat pada Bab 5 tentang Kebijakan Fiskal Hijau dan Respons terhadap Perubahan Iklim, khususnya Subbab 5.2 mengenai Instrumen Fiskal untuk Dekarbonisasi: Pajak Karbon dan ETS.
Subbab tersebut menjelaskan bahwa instrumen fiskal untuk dekarbonisasi merupakan kebijakan yang digunakan pemerintah untuk mendorong pengurangan emisi gas rumah kaca melalui instrumen ekonomi. Ada dua instrumen utama yang digunakan, yaitu pajak karbon dan Emissions Trading System (ETS) atau sistem perdagangan emisi.
Pajak karbon membebankan biaya atas emisi karbon sesuai dengan ketentuan yang berlaku sehingga perusahaan terdorong untuk mengurangi polusi. Sementara itu, ETS menetapkan batas emisi dan memungkinkan perusahaan memperdagangkan unit atau izin emisi sesuai dengan mekanisme yang berlaku. Kedua instrumen tersebut bertujuan mendorong pelaku usaha beralih ke teknologi yang lebih ramah lingkungan sekaligus mendukung upaya Indonesia dalam menghadapi perubahan iklim.
Pemerintah Indonesia sebenarnya telah memiliki landasan hukum untuk memperkuat upaya dekarbonisasi melalui instrumen fiskal. Salah satu dasar hukum utama penerapan pajak karbon adalah Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan. Ketentuan tersebut mengatur pengenaan pajak karbon terhadap emisi yang berdampak negatif terhadap lingkungan.
Pengenaan pajak karbon diarahkan untuk mendukung pengurangan emisi gas rumah kaca dan pencapaian target iklim Indonesia. Dalam konteks kebijakan fiskal hijau, peraturan ini menunjukkan bahwa pajak tidak hanya berfungsi sebagai sumber penerimaan negara, tetapi juga dapat digunakan untuk mendorong kegiatan ekonomi yang lebih ramah lingkungan.
Namun, pelaksanaannya masih menghadapi sejumlah tantangan. Penerapan kebijakan tersebut belum sepenuhnya optimal dan perlu dirancang agar mampu mengurangi emisi tanpa menimbulkan beban berlebihan bagi masyarakat. Hal ini penting untuk menilai apakah pajak karbon dapat berjalan seiring dengan penggunaan anggaran yang mendukung penanganan perubahan iklim.
Mengapa persoalan tersebut dapat terjadi? Dalam perspektif administrasi publik, kebijakan fiskal hijau tidak cukup hanya dilihat dari keberadaan pajak karbon dan anggaran untuk lingkungan. Kebijakan tersebut juga harus dinilai berdasarkan cara pemerintah melaksanakan, mengawasi, dan mengevaluasinya.
Persoalan ini berkaitan dengan teori good governance atau tata kelola pemerintahan yang baik, yang menekankan pentingnya transparansi, akuntabilitas, dan efektivitas dalam penyelenggaraan pemerintahan. Dalam penerapannya, pemerintah perlu memastikan bahwa kebijakan pajak karbon tidak hanya bertujuan meningkatkan penerimaan negara, tetapi juga mampu mendorong pengurangan polusi.
Selain itu, penggunaan anggaran untuk mengatasi perubahan iklim harus dilakukan secara transparan dan dapat dipertanggungjawabkan agar manfaatnya benar-benar dirasakan masyarakat. Dengan demikian, keberhasilan fiskal hijau tidak hanya ditentukan oleh kebijakan yang ditetapkan, tetapi juga oleh kualitas tata kelola pemerintahan.
Keberhasilan fiskal hijau juga dapat dianalisis melalui teori implementasi kebijakan yang dikemukakan oleh George C. Edward III. Menurut Edward III, pelaksanaan kebijakan dipengaruhi oleh empat faktor, yaitu komunikasi, sumber daya, disposisi atau sikap pelaksana, serta struktur birokrasi.
Jika dikaitkan dengan pajak karbon dan sistem perdagangan emisi atau ETS, pemerintah perlu menyampaikan aturan secara jelas kepada pelaku usaha, menyediakan sumber daya dan sistem pengawasan yang memadai, serta memastikan koordinasi antarlembaga berjalan dengan baik.
Tanpa dukungan tersebut, kebijakan yang telah memiliki dasar hukum berisiko tidak berjalan sesuai dengan tujuan yang ditetapkan. Oleh karena itu, keberhasilan fiskal hijau tidak hanya ditentukan oleh peraturan yang dibuat, tetapi juga oleh kualitas tata kelola dan kemampuan pemerintah dalam melaksanakan kebijakan tersebut.
Untuk memahami keterkaitan antara permasalahan, solusi, kesimpulan, dan rekomendasi penyelesaian secara lebih jelas, diperlukan bagan yang merangkum alur argumentasi dalam tulisan ini. Bagan tersebut menjelaskan hubungan antara tingginya emisi gas rumah kaca, penerapan pajak karbon dan ETS yang belum optimal, serta pentingnya transparansi dalam penggunaan anggaran untuk mengatasi perubahan iklim agar program yang dilaksanakan tepat sasaran dan memberikan dampak nyata bagi masyarakat.
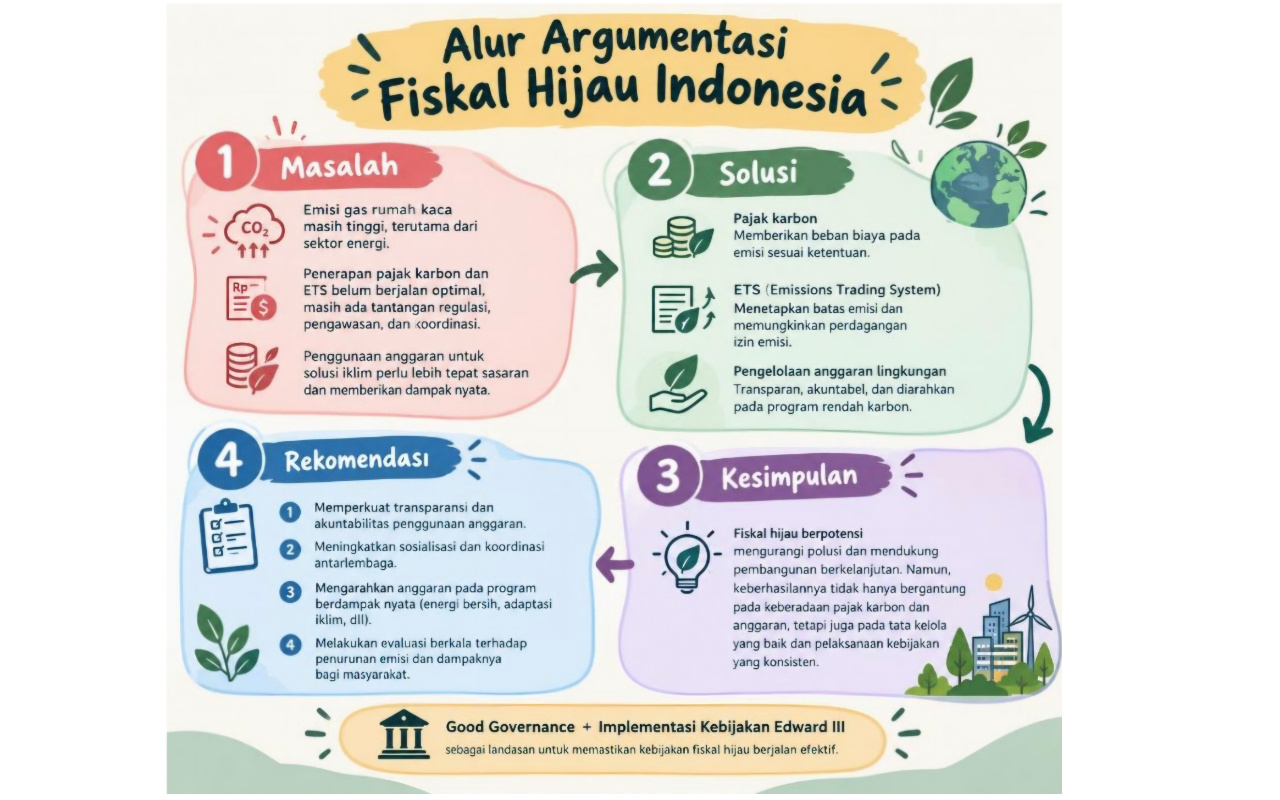
Gambar: Bagan Alur Argumentasi Fiskal Hijau
Bagan tersebut menggambarkan alur pembahasan mulai dari permasalahan lingkungan, solusi melalui kebijakan fiskal, hingga kesimpulan dan rekomendasi bagi pemerintah.
Permasalahan yang diidentifikasi meliputi tingginya emisi gas rumah kaca, penerapan pajak karbon dan ETS yang belum maksimal, serta penggunaan anggaran untuk mengatasi perubahan iklim yang masih perlu ditingkatkan. Salah satu landasan hukum yang digunakan dalam pembahasan ini adalah Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
Kondisi tersebut menunjukkan bahwa kebijakan fiskal hijau masih memerlukan dukungan pelaksanaan dan pengawasan yang baik agar hasilnya dapat dirasakan secara nyata oleh masyarakat sekaligus memberikan manfaat bagi lingkungan.
Untuk mengatasi persoalan tersebut, pemerintah dapat memperkuat penerapan pajak karbon, menjalankan ETS sesuai dengan ketentuan, serta mengalokasikan anggaran lingkungan untuk program yang tepat sasaran.
Keberhasilan langkah tersebut juga bergantung pada cara pemerintah mengelola dan melaksanakan kebijakannya. Dalam hal ini, teori good governance menekankan pentingnya transparansi, akuntabilitas, dan efektivitas dalam penyelenggaraan pemerintahan.
Sementara itu, teori implementasi kebijakan George C. Edward III menjelaskan bahwa pelaksanaan kebijakan dipengaruhi oleh empat faktor, yaitu komunikasi, sumber daya, sikap pelaksana, dan struktur birokrasi. Kedua pendekatan tersebut dapat digunakan untuk menilai apakah kebijakan fiskal hijau telah dilaksanakan dengan baik dan mampu mencapai tujuan pengurangan emisi.
Kesimpulannya, kebijakan fiskal hijau dapat menjadi salah satu upaya pemerintah untuk mengurangi polusi dan menghadapi perubahan iklim di Indonesia. Tingginya emisi gas rumah kaca menunjukkan bahwa pertumbuhan ekonomi perlu diimbangi dengan kebijakan yang memperhatikan kelestarian lingkungan.
Dalam hal ini, pajak karbon dan ETS merupakan instrumen yang dapat mendorong pelaku usaha mengurangi emisi dari kegiatan ekonominya. Pajak karbon membebankan biaya atas emisi sesuai dengan ketentuan yang berlaku, sedangkan ETS mengendalikan emisi melalui penetapan batas emisi dan perdagangan unit emisi. Kedua instrumen tersebut diharapkan dapat mendorong penggunaan teknologi yang lebih ramah lingkungan sekaligus mendukung pembangunan berkelanjutan.
Indonesia telah memiliki dasar hukum mengenai pajak karbon melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, khususnya Pasal 13. Ketentuan tersebut mengatur pengenaan pajak karbon terhadap emisi yang berdampak negatif terhadap lingkungan.
Keberadaan peraturan tersebut menunjukkan bahwa pajak tidak hanya berfungsi sebagai sumber penerimaan negara, tetapi juga dapat digunakan untuk mendukung pengendalian emisi dan penanganan perubahan iklim.
Dari perspektif administrasi publik, penerapan kebijakan fiskal hijau berkaitan erat dengan teori good governance dan teori implementasi kebijakan Edward III. Kedua teori tersebut menunjukkan bahwa pemerintah tidak cukup hanya membuat peraturan, tetapi juga harus memastikan bahwa kebijakan dipahami oleh pihak terkait, didukung sumber daya yang memadai, dan dilaksanakan melalui koordinasi antarlembaga yang baik.
Oleh karena itu, pemerintah perlu memperkuat pelaksanaan pajak karbon dan ETS, meningkatkan keterbukaan penggunaan anggaran untuk program lingkungan, serta melakukan evaluasi secara berkala terhadap hasil kebijakan. Dengan demikian, keberhasilan fiskal hijau tidak hanya diukur dari penerimaan pajak atau besarnya anggaran yang dikeluarkan, tetapi juga dari kemampuannya menekan polusi dan meningkatkan kualitas lingkungan.
Pada akhirnya, fiskal hijau dapat memberikan kontribusi bagi pembangunan Indonesia yang lebih berkelanjutan apabila didukung oleh regulasi yang jelas, tata kelola pemerintahan yang baik, dan pelaksanaan kebijakan yang konsisten.
- * Mahasiswa Universitas 17 Agustus 1945 Banyuwangi
Simak berita terbaru dan kabar terbaru melalui Google News harianjatim.com. Ikuti terus update topik ini dan notifikasi penting di Aplikasi Harianjatim.com.